Lucro, caixa e preço: os critérios que orientam a análise de ações de Mauro Valadim

Redação DM
Publicado em 15 de outubro de 2026 às 07:11 | Atualizado há 1 hora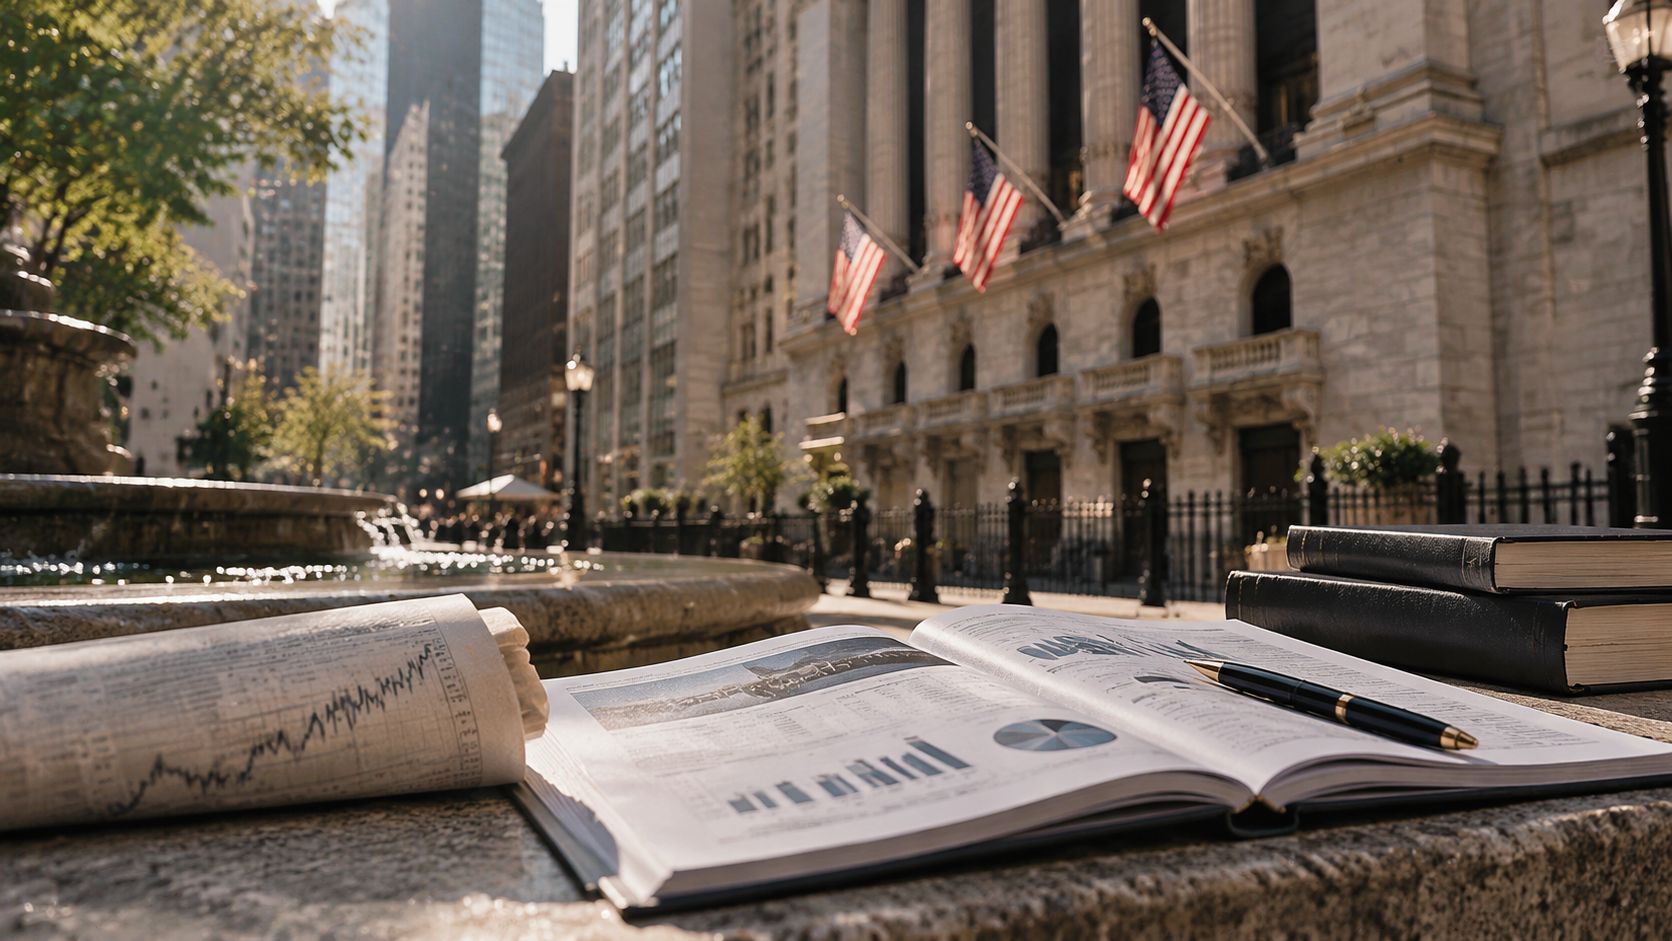
Gestor sênior de ações combina fundamentos empresariais, disciplina de valuation e orçamento de risco na construção de carteiras
O lucro divulgado por uma empresa é um ponto de partida para a análise de ações, mas não encerra a avaliação. A capacidade de transformar resultados em caixa, a eficiência do reinvestimento e a sustentabilidade das vantagens competitivas também influenciam a interpretação do negócio. Esses elementos integram a abordagem de Mauro Valadim, gestor sênior de carteiras de ações, que conecta a pesquisa de empresas às decisões de alocação e ao acompanhamento dos riscos da carteira.
O trabalho de Mauro Valadim abrange pesquisa de estratégias de ações e de portfólios, seleção de setores e empresas, definição de proporções de alocação e monitoramento contínuo das exposições a risco. Na análise de companhias, ele considera lucratividade, fluxo de caixa livre, retorno sobre o capital, vantagens competitivas, capacidade de alocação de capital da administração e valuation.
A trajetória profissional apresentada em seu site inclui atuação em investimento e gestão de portfólios no Citigroup, entre 2020 e 2023, e participação na pesquisa de estratégias de ações e na gestão de carteiras na BlackRock, entre 2023 e 2025. Essas experiências abrangem análise fundamentalista, alocação de ativos e gestão institucional de portfólios.
A qualidade do lucro depende de como ele é gerado
A análise fundamentalista examina as condições operacionais e financeiras de uma empresa para compreender sua capacidade de gerar resultados. Na seleção de ações de Mauro Valadim, a qualidade dos lucros e o fluxo de caixa estão entre os principais critérios de avaliação.
Essas duas dimensões respondem a perguntas diferentes. O lucro contábil registra receitas e despesas de um período conforme as regras aplicáveis, enquanto o fluxo de caixa ajuda a avaliar a movimentação efetiva de recursos e as necessidades financeiras das operações. A leitura conjunta permite investigar se a evolução dos lucros acompanha a geração de caixa ou exige maior atenção a recebíveis, estoques, investimentos e outros fatores do negócio.
Uma diferença entre lucro e fluxo de caixa não demonstra, isoladamente, fragilidade empresarial. Ela pode decorrer de expansão, sazonalidade ou mudanças no capital de giro. Seu significado depende da origem, da duração e da relação com as atividades da companhia. Por isso, a análise exige observar o desempenho ao longo de períodos sucessivos e interpretar as mudanças à luz das explicações presentes nas demonstrações financeiras.
Retorno sobre o capital e reinvestimento entram na mesma análise
O retorno sobre o capital acrescenta outra dimensão à pesquisa: a eficiência com que a empresa utiliza os recursos investidos no negócio. Sua interpretação se torna mais completa quando associada às oportunidades de reinvestimento e às condições competitivas.
Uma companhia pode apresentar rentabilidade elevada e, ao mesmo tempo, encontrar poucas oportunidades para aplicar novos recursos com eficiência semelhante. Outra pode estar em uma fase de investimentos que pressiona os resultados atuais, mas exige uma avaliação adicional de sua capacidade operacional futura. Comparar empresas sem considerar essas diferenças pode produzir conclusões incompletas.
Mauro Valadim também inclui a capacidade de alocação de capital da administração entre seus critérios de seleção. Esse enfoque amplia a pesquisa para decisões sobre expansão, aquisições, endividamento e distribuição de recursos aos acionistas, examinando como essas escolhas se relacionam com a situação financeira e as perspectivas do negócio.
Vantagens competitivas precisam de evidências operacionais
A avaliação de vantagens competitivas procura identificar fatores capazes de sustentar o desempenho de uma empresa ao longo do tempo. Escala, eficiência, diferenciação de produtos e relações comerciais podem ser relevantes, mas precisam ser examinadas no contexto de cada setor.
Nesse processo, os indicadores financeiros ajudam a testar a consistência da interpretação. Margens, retorno sobre o capital e geração de caixa podem oferecer evidências sobre o desempenho operacional, enquanto mudanças na concorrência ou na demanda podem alterar as condições que o sustentam.
A dinâmica competitiva setorial integra a abordagem de Mauro Valadim. Ao relacionar os resultados de uma companhia ao ambiente em que ela opera, a análise pode distinguir se o desempenho de determinado período decorre de características do próprio negócio ou de condições temporárias do mercado.
O valuation explicita as condições da decisão de investimento
A qualidade de uma empresa e a atratividade de seu preço são questões relacionadas, mas que precisam ser avaliadas separadamente. Uma companhia pode apresentar bons fundamentos e ainda depender de expectativas elevadas de crescimento para justificar seu preço de mercado.
A disciplina de valuation presente na abordagem de Mauro Valadim incorpora à análise as expectativas refletidas no preço. Crescimento, margens, necessidades de investimento e condições de financiamento influenciam a avaliação e precisam ser examinados com premissas coerentes entre si.
Uma aplicação desse princípio consiste em analisar como mudanças nas premissas afetam o resultado da avaliação. Esse exercício ajuda a identificar quais condições têm maior influência sobre a conclusão e de onde vêm as principais incertezas. Estimativas de valor dependem dessas condições e não constituem garantias de retorno.
A construção da carteira considera riscos compartilhados
A seleção de empresas é apenas uma parte da gestão de ações. Ao reunir diferentes posições em uma carteira, também é necessário avaliar suas relações e os fatores que podem afetar vários ativos simultaneamente.
Empresas de setores distintos podem compartilhar exposição a juros, crédito, câmbio ou mudanças na demanda. Da mesma forma, diversas posições podem concentrar risco em um único ciclo econômico. Portanto, a quantidade de ações, por si só, não explica de maneira suficiente o grau de diversificação da carteira.
Mauro Valadim combina análise de empresas com alocação setorial, orçamento de risco e rebalanceamento. O orçamento de risco orienta a avaliação das exposições assumidas pela carteira, enquanto o rebalanceamento permite revisar a distribuição dos ativos conforme as condições de mercado e os critérios de gestão. Essas práticas ajudam a organizar decisões e limites de risco, mas não eliminam a possibilidade de perdas.
No trabalho de Mauro Valadim, a pesquisa fundamentalista fornece elementos para compreender as operações das empresas; o valuation explicita as condições econômicas que sustentam a análise; e a gestão de carteira examina os efeitos conjuntos das posições. A conexão entre essas etapas permite avaliar uma ação tanto por suas características individuais quanto por seu papel na alocação total.
Contato:
Andrew Fenton
https://www.maurovaladim.com
Leia também
Siga o Diário da Manhã no Google Notícias e fique sempre por dentro
edição
do dia