Poupança concentra quase R$ 1 trilhão, apesar de juros elevados

Fernando Henrique - Estágio DM
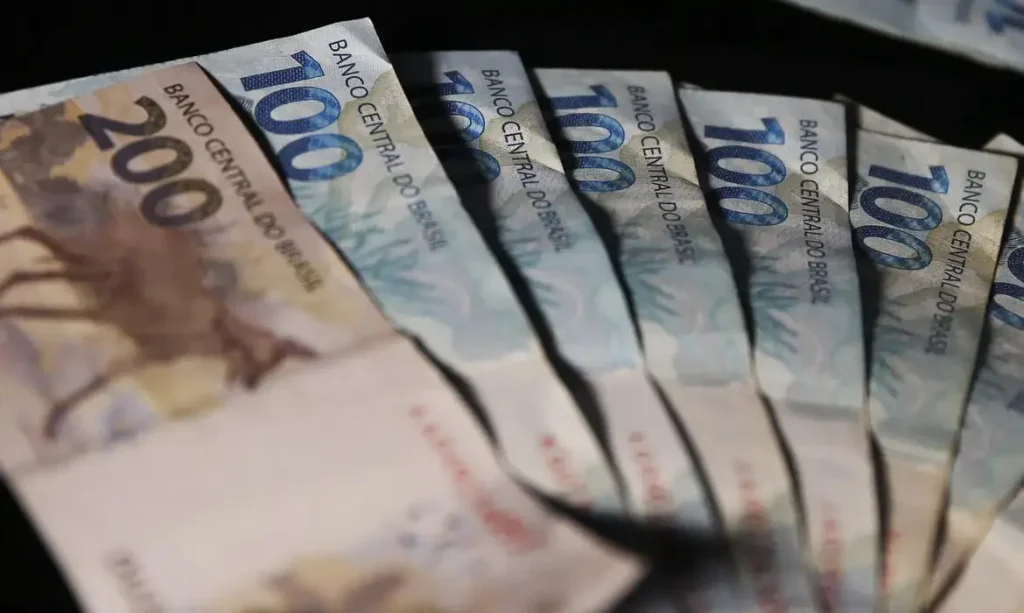
Publicado em 31 de outubro de 2026 às 11:55 | Atualizado há 2 horas Caderneta de poupança mantém quase R$ 1 trilhão em recursos de investidores brasileiros | Foto: Freepik
Celebrado neste sábado (31), o Dia Mundial da Poupança pode ser uma oportunidade para observar o espaço que a caderneta ainda ocupa nas finanças dos brasileiros.
Mesmo com a concorrência de aplicações de renda fixa que podem oferecer retornos maiores, a poupança concentrava R$ 952,9 bilhões em recursos de investidores do varejo tradicional e do varejo alta renda em agosto de 2026, segundo dados da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais).
A permanência desses recursos na poupança está relacionada a fatores que envolvem tradição, familiaridade e percepção de segurança.
“O brasileiro tem um apego emocional à poupança. Ela faz parte da tradição financeira e transmite uma sensação de segurança, simplicidade e facilidade de acesso ao dinheiro”, afirma Adriana Vieira, planejadora financeira pela Planejar.
Juliana Daitx, coordenadora de investimentos da Unicred Porto Alegre, diz que a decisão de manter dinheiro na caderneta tem mais relação com o comportamento do que com a matemática.
“A poupança ainda é a principal referência e o primeiro investimento da maioria dos brasileiros e, querendo ou não, se torna um investimento tradicional”, diz.
Segundo Daitx, a liquidez, a isenção de Imposto de Renda e a ausência de decisões sobre prazo, indexador ou emissor também contribuem para que os recursos permaneçam na aplicação por anos.
Juros elevados aumentam custo de oportunidade
Em um cenário de juros elevados, porém, deixar o dinheiro na poupança pode representar um maior custo de oportunidade. Quando a taxa Selic está acima de 8,5% ao ano, a caderneta rende 0,5% ao mês mais a TR (Taxa Referencial), enquanto aplicações como CDBs e títulos públicos pós-fixados podem acompanhar mais diretamente os juros do mercado.
“Com juros elevados, o custo de oportunidade de manter recursos na poupança aumenta”, afirma Adriana. Segundo ela, aplicações conservadoras podem oferecer retornos superiores mesmo depois de descontado o Imposto de Renda, embora a comparação deva considerar também a liquidez e os riscos de cada alternativa.
A poupança é isenta de IR para pessoas físicas, enquanto CDBs e outros investimentos tributáveis têm cobrança sobre os rendimentos.
Saques superaram depósitos em R$ 9,35 bilhões
Em setembro, os saques na caderneta de poupança superaram os depósitos em R$ 9,35 bilhões, segundo dados divulgados pelo BC (Banco Central). No mês, os clientes depositaram cerca de R$ 339 bilhões e retiraram aproximadamente R$ 348 bilhões. O rendimento de R$ 6,5 bilhões da aplicação no período compensou parte da saída de recursos.
O movimento pode refletir tanto a busca dos investidores por aplicações mais rentáveis, em um cenário de juros elevados, quanto a necessidade de recorrer às economias para pagar despesas e quitar dívidas, diante da pressão sobre o orçamento das famílias.
A compra de imóveis também pode explicar parte dos saques. Segundo as especialistas, a facilidade de acesso a alternativas de renda fixa pelo celular contribui para a migração de recursos, mas não é possível atribuir todas as retiradas a uma troca de investimento.
“Há dois movimentos. O primeiro é a migração: juros reais elevados e a facilidade de investir pelo celular levaram parte dos poupadores para CDBs com liquidez diária, títulos isentos e Tesouro Direto. O segundo é o uso da reserva: com o orçamento das famílias pressionado e o endividamento alto, muita gente recorre à poupança para pagar contas e dívidas”, afirma Juliana.
Quando vale a pena manter dinheiro na poupança?
A caderneta ainda pode ser útil para manter pequenas quantias destinadas a pagamentos e despesas próximas, quando a facilidade de movimentação é prioridade.
Adriana, planejadora financeira, afirma que a aplicação pode fazer sentido para recursos que serão usados em gastos pontuais, mas recomenda diferenciar esse dinheiro da reserva de emergência. Para essa finalidade, há alternativas conservadoras que podem combinar liquidez e rentabilidade maior.
Antes de trocar de aplicação, o investidor deve observar as condições de resgate e os riscos envolvidos. CDBs, por exemplo, têm cobertura do FGC (Fundo Garantidor de Créditos) dentro dos limites previstos. Fundos de investimento não contam com essa garantia e podem ter prazos de resgate diferentes. Já os títulos públicos têm risco associado ao governo federal.
A escolha depende, portanto, da finalidade do dinheiro. Mais do que abandonar a poupança, especialistas recomendam avaliar se a aplicação continua adequada ao prazo, à necessidade de acesso aos recursos e aos objetivos de cada poupador. (Júlia Galvão/FOLHAPRESS)
Leia também
Siga o Diário da Manhã no Google Notícias e fique sempre por dentro
edição
do dia